

 0
Esprimere un'idea o un'opinione sta diventando sempre più difficile. La rapidità degli eventi rende vano qualsiasi tentativo di prevedere il futuro.
A livello globale, le tensioni sono aumentate vertiginosamente quest'estate. Ciò non è dovuto solo alle temperature estremamente elevate registrate in Europa e in altre parti del mondo – preludio a un potente evento Super El Niño, che con ogni probabilità avrà un impatto sui prossimi raccolti – ma anche all'intensificarsi dei conflitti in tutto il globo.
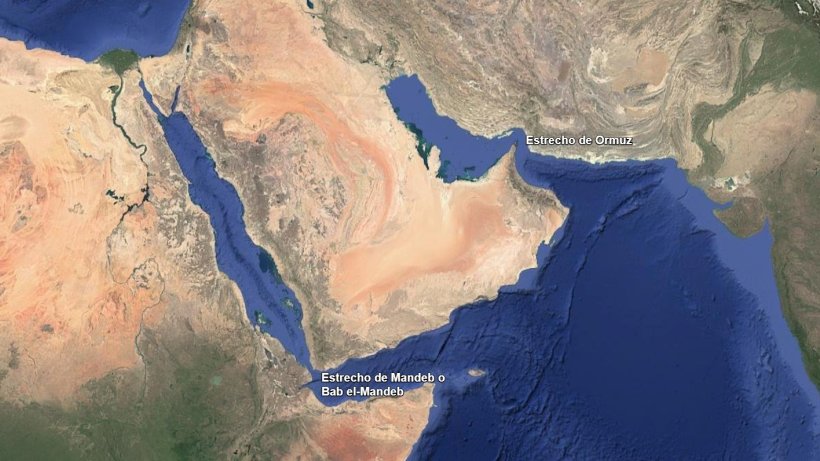
Proprio la settimana scorsa, gli Houthi hanno avanzato sulle coste di Bab al-Mandeb nel tentativo di controllare il traffico marittimo attraverso lo stretto (per inciso, Bab al-Mandeb significa Porta delle Lamentazioni o Porta delle Lacrime). Allo stesso tempo, un altro gruppo, la cui identità non è ancora stata confermata, ha bombardato, da posizioni in Iraq, l'oleodotto attraverso il quale l'Arabia Saudita trasporta non meno del 5% del petrolio mondiale.
In sintesi: due degli stretti più importanti al mondo per il commercio globale – e per il petrolio, il gas e i prodotti correlati – sono bloccati e, nel caso dello Stretto di Hormuz, operano a metà capacità da mesi.
Gli effetti sono stati immediati. I mercati azionari sono in calo, il petrolio Brent è a 107, lo spettro di un'inflazione persistente incombe di nuovo, le banche stanno alzando i tassi di interesse e segnalano che continueranno a salire fino alla fine del 2026. La pietra angolare dell'economia globale, il rendimento del titolo di Stato statunitense a 10 anni, si sta avvicinando al 5%. Le guerre sono inflazionistiche e, quando scoppiano in regioni strategiche produttrici di petrolio, l'impatto si trasmette ai prezzi con grande rapidità.
I cereali, hanno avuto un agosto in crescita. Le perdite nel raccolto di mais in Europa sono state significative a causa del caldo. Negli Stati Uniti, i rendimenti del mais sono stati abbassati rispetto alle prime previsioni: venerdì scorso il WASDE ha pubblicato un rendimento del mais pari a 178,5, inferiore ai 180 pubblicati il mese precedente, anche se più ottimista di quello anticipato dal Pro Farmer Crop Tour dello scorso agosto, situato a 173. Per quanto riguarda il grano, possiamo dire che il mercato ha già scontato le scarse rese con il rialzo dei prezzi nell'ultimo mese. D’altra parte, quest’estate il patto tra Ucraina e Russia per la gestione di un corridoio del grano è letteralmente saltato, poiché si sono verificati attacchi alle navi portarinfuse e agli impianti portuali da entrambe le parti del conflitto. Insomma, l'origine del Mar Nero è diventata più complicata, come si nota anche nell'aumento dei prezzi.
Conviene fermarsi qui e concentrarsi sull'idea: in questo momento non abbiamo un problema di approvvigionamento a livello mondiale, l'offerta, anche se in Europa è ridotta a causa del caldo, è ancora sufficiente. L’importante, in questo caso, è dove si trova questa fornitura e se è possibile incanalarla verso i porti dove si trova il consumo. È qui che entrano in gioco la geopolitica e le tariffe dei trasporti.
A livello locale, invece, abbiamo assistito ad un calo significativo della domanda in Spagna, soprattutto nell’entroterra del porto di Tarragona (principale zona di influenza). Ed è anche vero che è la prima volta in molte campagne che gli acquisti a partire dal mese di gennaio da parte dei consumatori scarseggiano. Con un mercato in rialzo e con tanta incertezza, coprire queste posizioni sarà complicato. Non abbiamo avuto molte opportunità di acquistare mais o grano per posizioni da gennaio in poi, a prezzi che sembravano interessanti per i consumatori, ed è per questo che ora, con l'aumento dei prezzi, sarà complesso coprire quelle posizioni.
Ancora un anno, ovviamente, abbiamo un altro elefante nella stanza: l’EUDR. Ce ne sono già tre. Ancora una volta, i consumatori non possono acquistare semi di soia per posizioni a partire dal 27 gennaio a causa dell'applicazione da parte dell'Unione Europea delle norme contro la deforestazione. Negli ultimi due anni, in tempo di sconto, è stato concesso un anno in più per l'applicazione della norma (l'anno scorso era stato a dicembre che Bruxelles decise di prorogarne l'applicazione per un altro anno). Un'incertezza totalmente gratuita per gli acquirenti in un contesto che già non fornisce alcuna certezza.
Quindi sarà il momento di indossare l'elmetto e la pittura di guerra, come nella barzelletta di Gila “Il nemico è lì? Che si faccia avanti!”. Per cercare di fornire qualche spunto di riflessione, è vero che i prezzi dei cereali hanno già scontato i tagli ai prezzi del mais e l'aumento delle tensioni nel Mar Nero. Tuttavia, se i prezzi del petrolio continueranno a salire e le ostilità si intensificheranno nel Mar Nero, anche i costi di trasporto aumenteranno, trasferendo questo aumento al prezzo finale dei cereali. Anche la riduzione degli acquisti dei consumatori a partire da gennaio contribuirà a sostenere i prezzi. D'altro canto, per quanto riguarda i consumi, il limite a qualsiasi aumento dei prezzi è rappresentato dalla distruzione della domanda. Se i prezzi della carne suina rimarranno bassi e non riusciranno a coprire i costi, la domanda per il prossimo anno sarà inferiore.